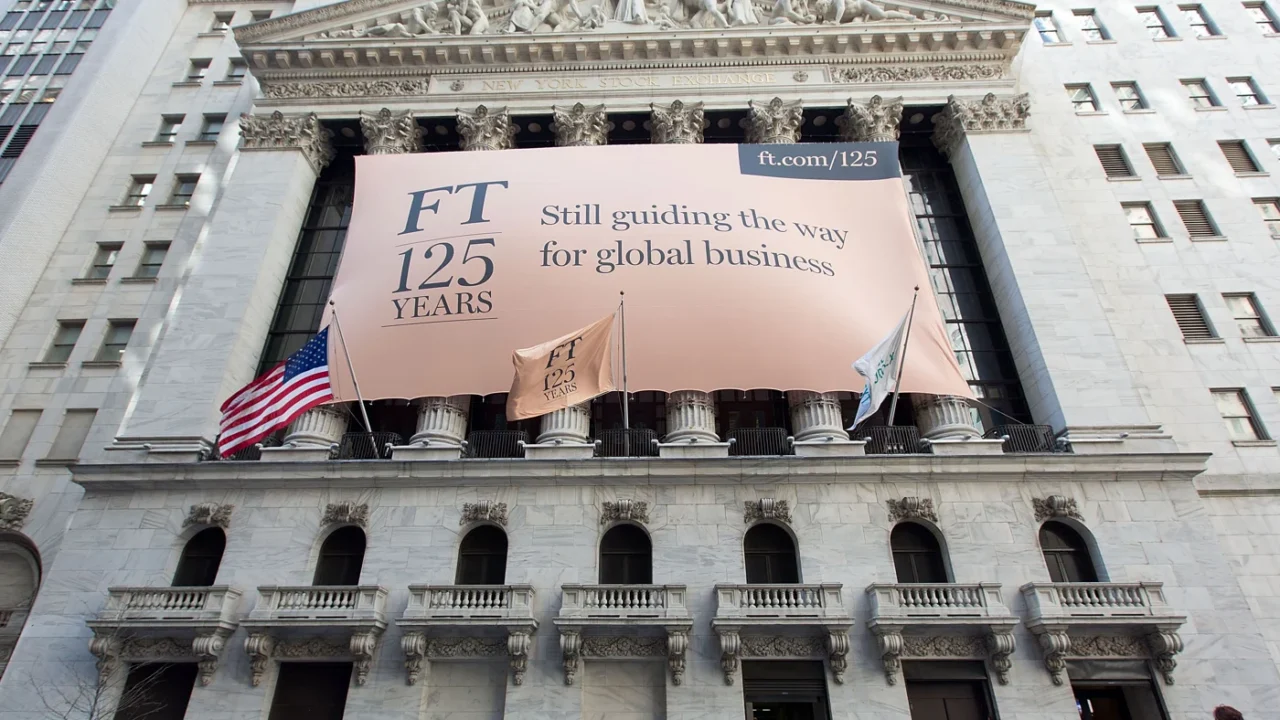
Una empresa pot funcionar durant anys sense cotitzar a borsa. Quan decideix oferir accions al públic per primera vegada, pot fer una oferta pública inicial, coneguda per les sigles angleses IPO. No és una celebració purament simbòlica: pot modificar com s’obté finançament, com es reparteix la propietat i quina informació ha de publicar l’empresa.
Qui ven les accions?
Hi ha dues operacions que sovint es confonen. En una emissió d’accions noves, els diners que paga qui compra entren a l’empresa i poden servir per invertir o reduir deute. En una venda d’accions existents, el comprador paga a accionistes que ja hi eren; l’empresa no rep directament aquells diners.
Una IPO pot combinar totes dues modalitats. Per això, més que mirar el valor total de la sortida, cal llegir quina proporció correspon a capital nou i quina a vendes d’accionistes anteriors.
Exemple amb números
Una empresa fictícia té 8 milions d’accions. Emet 2 milions d’accions noves a 10 € cadascuna. Si es venen totes al preu indicat, la companyia obtindria 20 milions d’euros bruts, abans de les despeses de l’operació. Després de l’emissió hi haurà 10 milions d’accions: els antics accionistes, en conjunt, passaran del 100 % al 80 % si no compren accions noves.
La capitalització teòrica a 10 € seria de 100 milions d’euros. Això no significa que l’empresa tingui 100 milions en efectiu ni que un comprador pugui revendre qualsevol quantitat a aquest mateix preu.
Què es revisa abans de comprar?
L’autoritat del mercat nord-americà, la SEC, explica que el fullet d’una IPO pot incloure el negoci, la situació financera, l’equip directiu, els riscos i l’ús previst dels fons. A Espanya i a la Unió Europea hi ha normes pròpies de fullets i mercats: els detalls canvien segons el tipus d’operació.
Un document regulatori tampoc no és una recomanació de compra. La revisió del supervisor busca comprovar requisits de divulgació, no garantir que el negoci tindrà èxit.
Per què poden variar tant els preus el primer dia?
El preu de col·locació es fixa abans que comenci la negociació ordinària. Després, l’oferta i la demanda del mercat poden portar la cotització per sobre o per sota d’aquell preu. Les expectatives, la quantitat d’accions disponibles i les restriccions de venda de determinats accionistes poden influir-hi.
La idea clau: una sortida a borsa és sobretot un canvi de propietat i de finançament. El preu inicial és només una peça de l’anàlisi.
El preu de sortida no és una valoració certificada
Un preu d’IPO pot resultar d’un procés de col·locació amb bancs coordinadors i inversors institucionals. Aquest preu reflecteix una operació concreta en un moment concret, però no demostra que l’empresa hagi estat valorada de manera correcta per a tots els escenaris futurs. Les primeres sessions poden incorporar informació nova i molta volatilitat.
Una eina útil per entendre la transacció és separar tres imports: el capital obtingut per l’empresa, l’import rebut pels accionistes venedors i les comissions i despeses de l’operació. Si un titular només diu que «ha sortit a borsa per 1.000 milions», aquestes tres dades poden passar inadvertides.
Per a un lector, saber qui rep els diners acostuma a aportar més informació que memoritzar la cotització del primer minut.
Una IPO no és només «sortir a tocar la campana»
Una oferta pública inicial d’accions és una operació financera i jurídica que pot canviar com una empresa es finança, qui n’és propietari i quina informació ha de publicar. Abans de negociar en una borsa, la companyia prepara documentació sobre el negoci, les seves finances, els riscos i els drets dels accionistes. Les exigències concretes depenen de la jurisdicció, el mercat i el tipus d’oferta. Als Estats Units, la SEC explica que moltes IPO utilitzen un registre amb formulari S-1 i un fullet que ajuda els possibles inversors a entendre què compren.
El dia que es comença a cotitzar és el final visible d’un procés que pot haver durat mesos. Durant aquest temps es discuteixen valoracions, es busca demanda entre inversors, es decideix quina part de la propietat sortirà al mercat i es prepara el calendari. No és un procés neutre: l’empresa vol finançar-se i assolir condicions favorables; els inversors volen pagar un preu coherent amb els riscos; i els intermediaris cobren pels seus serveis.
Diferència entre accions noves i accions dels propietaris antics
Hi ha dues operacions que es poden combinar. En una oferta primària, l’empresa emet accions noves i rep diners que podrà utilitzar per créixer, reduir deute o altres finalitats descrites. En una oferta secundària, els accionistes existents venen accions que ja posseïen: en aquest tram, els diners van als venedors, no a la societat.
Imagina una empresa fictícia amb 8 milions d’accions existents. Emet 2 milions d’accions noves a 10 € cadascuna i els seus antics propietaris venen un altre milió a aquest mateix preu. L’oferta total seria de 30 milions d’euros, però només 20 milions, abans de despeses, entrarien a la tresoreria de l’empresa. Els altres 10 milions corresponen a les vendes dels antics accionistes. No diferenciar aquests trams pot donar una imatge equivocada de fins a quin punt l’IPO finança el projecte.
Després de l’emissió primària, hi hauria 10 milions d’accions. La capitalització al preu d’oferta seria de 100 milions d’euros. Això no significa que l’empresa disposi de 100 milions de caixa: és el resultat de multiplicar una cotització per totes les accions.
Per què el primer preu negociat pot ser molt diferent?
El preu de l’oferta es determina abans de conèixer totes les ordres de compra i venda que apareixeran després en el mercat obert. Si hi ha molta demanda, el preu de la primera sessió pot ser més alt. Si el mercat considera que s’ha valorat massa, pot caure. En ambdós casos, la cotització és una negociació entre participants, no una certificació objectiva del valor econòmic.
També importa quantes accions estan realment disponibles per negociar, l’anomenat capital flotant. Si els fundadors i inversors inicials conserven gran part dels títols, un volum relativament petit de compres o vendes pot moure notablement el preu. Per això una pujada espectacular el primer dia no demostra que els fundadors puguin vendre immediatament tota la seva participació al mateix preu.
Llegir un fullet: cinc punts que mereixen atenció
Un document d’IPO pot ser molt llarg, però hi ha preguntes prioritàries. Primera: d’on venen els ingressos i quins costos genera produir-los? Segona: quant efectiu consumeix l’empresa i durant quant de temps pot finançar-se sense captar més capital? Tercera: quin deute té i quan l’haurà de tornar? Quarta: qui conservarà el control dels vots i si existeixen diferents classes d’accions? Cinquena: quin ús concret tindran els diners de l’emissió?
També cal revisar operacions amb parts vinculades, concentració de clients i riscos de dependència d’una tecnologia. Una empresa pot tenir vendes creixents i, alhora, perdre diners perquè necessita invertir contínuament. Una altra pot ser rendible però tenir poques perspectives de creixement. El preu adequat no es pot deduir d’una sola mètrica.
Què és la dilució i quan apareix?
Si hi ha accions noves, cada participació anterior passa a representar un percentatge menor del total. Una persona que tenia 100.000 accions de 8 milions posseïa l’1,25 % de l’empresa. Després d’emetre 2 milions d’accions noves, les mateixes 100.000 accions són l’1 %. Això és dilució percentual, encara que els diners captats per la societat puguin beneficiar els accionistes en el futur.
És important no confondre dilució amb pèrdua automàtica de valor. Si el capital nou s’inverteix productivament, l’empresa pot valer més. El resultat dependrà de si el valor creat compensa el cost i els nous drets emesos.
Una conclusió que ajuda a llegir titulars
«Empresa tecnològica surt a borsa valorada en 2.000 milions» no ens diu quant capital nou obté, quina proporció venen els fundadors ni quins riscos tenen els nous accionistes. Per entendre l’operació s’ha de separar finançament, canvi de propietat i preu de mercat. És més útil que valorar-la només pel percentatge que puja a la primera sessió.
Font oficial de suport: SEC — Investing in an IPO, document divulgatiu sobre registres i fullets d’oferta als Estats Units. Els requisits concrets varien si l’IPO es fa en una altra jurisdicció.
Fonts i lectura complementària
- https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins-17
- https://www.investor.gov/introduction-investing/investing-basics/glossary/market-capitalization
Fotografia: FT ringing the Closing Bell at the NYSE (8741695960).jpg — Financial Times — CC BY 2.0 (redimensionada i convertida a WebP).

Avís educatiu
Aquest contingut té una finalitat educativa i informativa. No constitueix assessorament financer ni recomanació d’inversió.