És habitual sentir que «un país deu molts diners» i imaginar una factura que s’ha de pagar tota de cop. El deute públic funciona d’una manera més complexa: és el conjunt d’obligacions pendents de l’administració pública segons la definició estadística utilitzada. Inclou instruments com els bons i els préstecs.
Deute i dèficit no són sinònims
El dèficit és un flux: en un període concret, la despesa supera els ingressos. El deute és un estoc: les obligacions acumulades encara pendents. Un govern pot tenir deute encara que un any no registri dèficit; també pot necessitar finançament per retornar títols antics que vencen.
Aquest últim detall explica per què un Estat emet bons nous fins i tot quan part de la despesa ja estava prevista. Refinançar un venciment significa substituir una obligació antiga per una altra de nova, amb condicions que dependran del mercat.
Exemple senzill: un pressupost de 100
Imagina un govern fictici que ingressa 100 milions i gasta 108 milions en un any. El dèficit anual és de 8 milions. Si al principi tenia 200 milions de deute i no es produeixen altres ajustos, al final podria tenir aproximadament 208 milions. És una simplificació: en la comptabilitat pública real hi ha operacions financeres i ajustos entre dèficit i variació del deute.
Si aquest Estat paga un interès mitjà del 3 % sobre 200 milions, el cost anual aproximat seria de 6 milions. Però els interessos reals depenen dels terminis, tipus fixos i variables i venciments de cada títol.
Què significa deute sobre PIB?
Comparar només euros de deute entre dos països és poc útil. La ràtio deute/PIB relaciona l’import pendent amb la producció anual de l’economia. No és una mesura de diners disponibles a la caixa de l’Estat, sinó una referència de dimensió econòmica.
Un país amb una ràtio elevada no necessàriament deixarà de pagar; importen també els ingressos públics, el creixement, la credibilitat institucional, la moneda del deute i quan vencen els títols.
Qui suporta finalment el cost?
El deute es paga amb recursos públics futurs, refinançament o altres decisions fiscals. Els interessos competeixen amb altres usos del pressupost. Però no és precís afirmar que cada euro emès avui es convertirà automàticament en un euro addicional d’impostos demà: els resultats dependran del creixement, de la despesa, dels ingressos i de les condicions financeres.
La idea clau: per valorar la sostenibilitat del deute, mira el cost, el termini, la capacitat d’obtenir ingressos i el destí de la despesa, no només la xifra absoluta.
Una despesa pública pot tenir efectes diferents
No tota emissió de deute implica la mateixa conseqüència econòmica. Una infraestructura que redueixi costos durant dècades pot tenir un impacte de llarg termini diferent del d’una despesa corrent, encara que ambdues requereixin finançament avui. Això no significa que la primera sempre sigui rendible: cal estimar costos de manteniment, ús efectiu i beneficis comprovables.
També convé distingir el saldo primari, que deixa de banda interessos, del saldo total. Un govern pot tenir superàvit primari i, al mateix temps, dèficit total perquè el pagament d’interessos és elevat. Aquesta diferència ajuda a entendre per què la trajectòria de deute no depèn només de les noves decisions de despesa.
Cap indicador aïllat substitueix una anàlisi de capacitat de pagament, terminis i pressupostos futurs.
Com s’endeuta un estat a la pràctica?
Un govern que necessita finançament pot emetre diferents instruments de deute. Les lletres tenen habitualment terminis més curts; els bons i obligacions permeten captar diners per períodes més llargs. Quan un inversor compra un títol, presta recursos a l’administració emissora sota unes condicions de venciment i remuneració. El títol es pot negociar després entre inversors, de manera que qui el compra en una subhasta no ha de ser necessàriament qui el conserva fins al venciment.
El Tresor defineix calendaris de subhasta i el Banc d’Espanya publica informació sobre les emissions. Però la pregunta essencial d’aquest article no és com comprar deute, sinó què implica per a les finances públiques. L’estat pot captar diners avui i obligar-se a retornar el principal en el futur. Mentrestant, pot haver de pagar interessos; el cost efectiu dependrà de les condicions de cada emissió i de la situació dels mercats.
Exemple: per què un tipus d’interès més alt no encareix tot el deute de cop?
Suposem un estat fictici amb 100.000 milions d’euros de deute. Un 80 % es va emetre a tipus fix i venç gradualment durant diversos anys; el 20 % s’ha de refinançar pròximament. Si el tipus exigible a les noves emissions augmenta del 2 % al 4 %, no s’ha de concloure que l’interès de tots els 100.000 milions es duplicarà immediatament.
Si imaginem, només per il·lustrar-ho, que els 20.000 milions que vencen es refinancen íntegrament al 4 % en comptes del 2 %, la diferència anual d’interessos sobre aquell tram seria de 400 milions d’euros. Les altres emissions a tipus fix mantindrien les condicions pactades fins al venciment. El cost total anirà canviant a mesura que vençin més títols o apareguin nous dèficits. Aquesta diferència entre tipus de mercat i cost mitjà del deute és fonamental per interpretar notícies sobre política monetària.
De qui són els diners prestats?
Els creditors del sector públic poden ser bancs, fons d’inversió, asseguradores, llars, entitats estrangeres i bancs centrals, entre altres agents. Per això la frase «el deute el devem a nosaltres mateixos» només pot ser parcialment certa: depèn de qui en posseeixi els títols i de com s’hi distribueixi la renda. Si el govern paga interessos a un inversor resident, es produeix un flux dins de l’economia; si els paga a un creditor exterior, part de la renda surt del país. Però en tots dos casos cal recaptar recursos o obtenir finançament per atendre el pagament.
Tampoc no és correcte imaginar que tots els contribuents pagaran literalment una quota fixa del deute. Les obligacions es gestionen col·lectivament a través de pressupostos, impostos, despesa pública i refinançament. La distribució real del cost depèn de decisions polítiques i econòmiques futures.
La diferència entre sostenibilitat i absència de deute
Que un estat tingui deute no significa automàticament que sigui insolvent. Els governs poden mantenir deute durant dècades sempre que puguin finançar-se i atendre els venciments. La sostenibilitat depèn de factors com el creixement de l’economia, el nivell de tipus d’interès, la recaptació, el pressupost primari i la confiança dels creditors. Una ràtio de deute sobre PIB elevada planteja preguntes importants, però s’ha de llegir juntament amb el calendari de venciments, la moneda d’emissió i la capacitat institucional de l’estat.
Un exemple ajuda a veure-ho. Si el deute d’un país es manté en 100 i el seu PIB nominal passa de 100 a 110, la ràtio baixa del 100 % aproximadament al 90,9 % encara que l’estat no hagi reduït la quantitat nominal de deute. També pot passar el contrari: un deute que es manté constant pot representar una càrrega relativa superior si l’economia es contrau. La ràtio és útil perquè relaciona un estoc financer amb la dimensió econòmica, però no substitueix la resta d’informació.
Per què el dèficit actual i la càrrega futura són qüestions diferents?
Hi ha despeses puntuals que generen obligacions duradores i inversions inicials que poden millorar ingressos futurs. Construir una infraestructura pot requerir deute avui i tenir efectes econòmics durant molts anys; cobrir una despesa corrent repetitiva amb deute pot tenir una justificació diferent. Però tampoc és automàtic que una obra pública es pagui sola: cal examinar els costos de manteniment, els usuaris reals i el benefici social.
Per això, quan es discuteix qui «pagarà» el deute, convé diferenciar el cost financer, que apareix en els pressupostos, de l’impacte econòmic global, que pot incloure serveis públics, activitat i efectes distributius. El debat rigorós no es resol només amb el nombre de milions pendents.
Com llegir una dada oficial espanyola
El Banc d’Espanya explica que el deute segons el Protocol de Dèficit Excessiu (PDE) és un indicador harmonitzat per al seguiment europeu de les finances públiques. No tots els passius ni totes les relacions entre administracions es comptabilitzen de la mateixa manera. Quan comparis dades entre països o entre anys, confirma que s’estigui utilitzant el mateix criteri i la mateixa administració agregada.
Font de consulta: Banco de España — Què és i com es mesura el deute públic?. La comprensió de la metodologia és tan important com la xifra final.
Fonts i lectura complementària
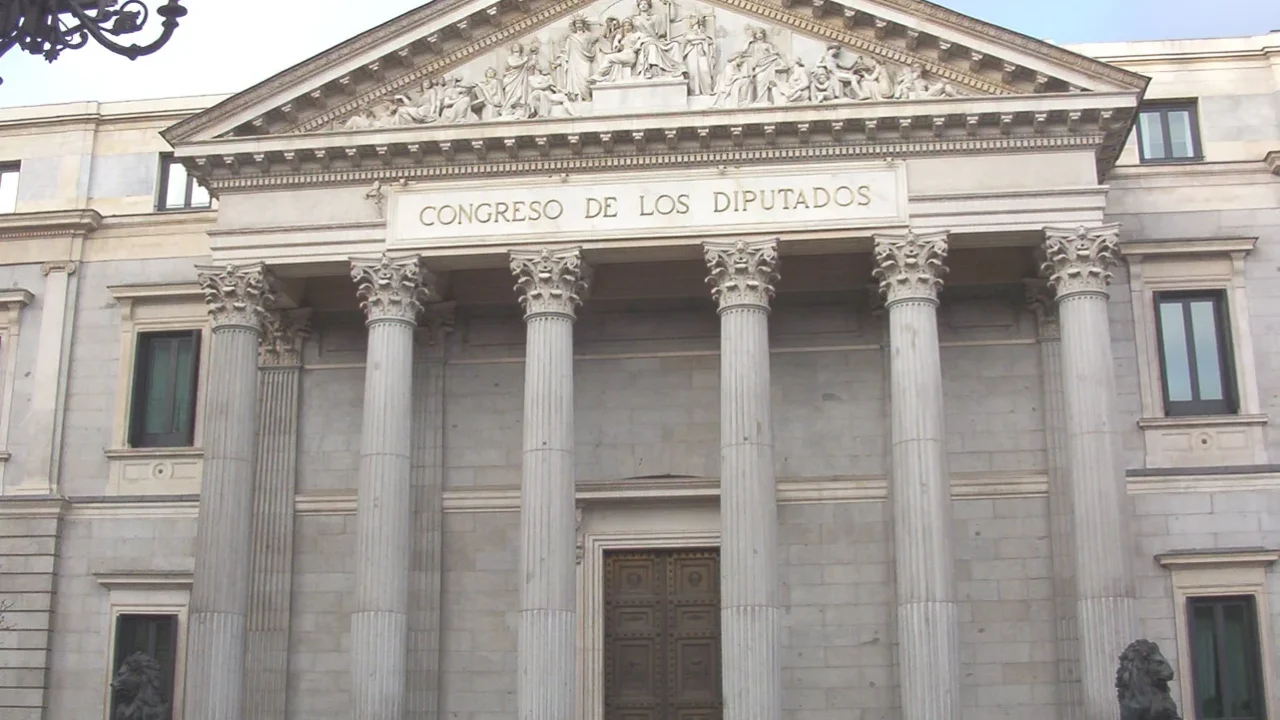
Fotografia: Congreso de los Diputados (España) 01.jpg — Luis García (Zaqarbal) — CC BY-SA 3.0 (redimensionada i convertida a WebP).

Avís educatiu
Aquest contingut té una finalitat educativa i informativa. No constitueix assessorament financer ni recomanació d’inversió.